Domain weinachtsgrüsse.de kaufen?
Wir ziehen mit dem Projekt
weinachtsgrüsse.de um.
Sind Sie am Kauf der Domain
weinachtsgrüsse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain weinachtsgrüsse.de kaufen?
Wie lautet der Ausdruck "schöne Feiertage" anstelle von "frohe Weihnachten"?
Der Ausdruck "schöne Feiertage" wird oft verwendet, um eine allgemeine Wünsche für die Feiertage auszudrücken, unabhängig von einer bestimmten religiösen Tradition. Es ist eine neutrale Formulierung, die für Menschen verschiedener Glaubensrichtungen oder für diejenigen, die keine spezifischen religiösen Feiertage feiern, geeignet ist. **
Frohe Weihnachten!
Vielen Dank! Ich wünsche Ihnen auch ein frohes Weihnachtsfest! Möge diese Zeit voller Freude, Liebe und Frieden sein. Genießen Sie die Feiertage im Kreise Ihrer Liebsten und lassen Sie es sich gutgehen. Frohe Weihnachten! **


Ähnliche Suchbegriffe für Steuerliche
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
"Frohe Weihnacht oder frohe Weihnachten?"
Beide Ausdrücke sind korrekt und werden synonym verwendet. "Frohe Weihnacht" ist eine etwas veraltete Form, während "frohe Weihnachten" die gebräuchlichere Variante ist. Beide Ausdrücke drücken den Wunsch nach einer fröhlichen Weihnachtszeit aus. **
-
Frohe Weihnachten oder frohes Weihnachten?
Beide Varianten sind korrekt. "Frohe Weihnachten" ist die gebräuchlichere Form, während "frohes Weihnachten" eher selten verwendet wird. Es kommt also darauf an, welche Form man persönlich bevorzugt. **
-
Frohe oder fröhliche Weihnachten?
Beide Ausdrücke sind korrekt und werden oft synonym verwendet. "Frohe Weihnachten" ist jedoch etwas förmlicher und traditioneller, während "fröhliche Weihnachten" etwas lockerer und umgangssprachlicher klingt. Letztendlich kommt es auf den persönlichen Geschmack an, welchen Ausdruck man verwendet. **
-
Heißt es "Frohe Weihnachten" oder "Frohen Weihnachten"?
Es heißt "Frohe Weihnachten". Das Adjektiv "froh" wird in diesem Fall im Nominativ Plural verwendet. Es gibt keine Deklination des Adjektivs, da es sich um eine feste Wendung handelt. **
Was ist deine liebste Tradition, um die Feiertage zu feiern und frohe Weihnachten zu wünschen?
Meine liebste Tradition ist es, mit meiner Familie zusammenzukommen und gemeinsam zu kochen, zu essen und zu lachen. Wir schmücken den Weihnachtsbaum zusammen und singen Weihnachtslieder. Am Heiligabend gehen wir in die Kirche und tauschen Geschenke aus, um uns frohe Weihnachten zu wünschen. **
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lautet der Ausdruck "schöne Feiertage" anstelle von "frohe Weihnachten"?
Der Ausdruck "schöne Feiertage" wird oft verwendet, um eine allgemeine Wünsche für die Feiertage auszudrücken, unabhängig von einer bestimmten religiösen Tradition. Es ist eine neutrale Formulierung, die für Menschen verschiedener Glaubensrichtungen oder für diejenigen, die keine spezifischen religiösen Feiertage feiern, geeignet ist. **
-
Frohe Weihnachten!
Vielen Dank! Ich wünsche Ihnen auch ein frohes Weihnachtsfest! Möge diese Zeit voller Freude, Liebe und Frieden sein. Genießen Sie die Feiertage im Kreise Ihrer Liebsten und lassen Sie es sich gutgehen. Frohe Weihnachten! **
-
"Frohe Weihnacht oder frohe Weihnachten?"
Beide Ausdrücke sind korrekt und werden synonym verwendet. "Frohe Weihnacht" ist eine etwas veraltete Form, während "frohe Weihnachten" die gebräuchlichere Variante ist. Beide Ausdrücke drücken den Wunsch nach einer fröhlichen Weihnachtszeit aus. **
-
Frohe Weihnachten oder frohes Weihnachten?
Beide Varianten sind korrekt. "Frohe Weihnachten" ist die gebräuchlichere Form, während "frohes Weihnachten" eher selten verwendet wird. Es kommt also darauf an, welche Form man persönlich bevorzugt. **
Ähnliche Suchbegriffe für Steuerliche
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
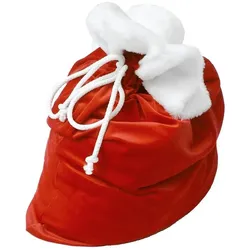
Thetru Weihnachten Geschenke SackGeschenke, Geschenke... Was wäre der Weihnachtsmann ohne seinen Geschenkesack? Vermutlich nur ein merkwürdiger alter Mann mit komischer Kleidung und ungestutztem Rauschebart. Mit dem obligatorischen Weihnachtsgeschenke-Sack sieht die Sache aber gleich ganz anders aus, plötzlich sind die Racker ganz artig und erhoffen sich Geschenke. Das ein oder andere Kind stammelt dann sogar aufgeregt ein auswendig gelerntes Gedicht und wenn der Weihnachtsmann zur Bescherung die Präsente aus seinem samtigen Geschenkesack hervorzaubert, leuchten die Augen der Beschenkten. Der Weihnachtsgeschenke-Sack ist ca. 85 cm hoch und 70 cm breit. Lieferumfang: - ein Weihnachtsgeschenkesack Material: 100% Polyester.38,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Frohe oder fröhliche Weihnachten?
Beide Ausdrücke sind korrekt und werden oft synonym verwendet. "Frohe Weihnachten" ist jedoch etwas förmlicher und traditioneller, während "fröhliche Weihnachten" etwas lockerer und umgangssprachlicher klingt. Letztendlich kommt es auf den persönlichen Geschmack an, welchen Ausdruck man verwendet. **
-
Heißt es "Frohe Weihnachten" oder "Frohen Weihnachten"?
Es heißt "Frohe Weihnachten". Das Adjektiv "froh" wird in diesem Fall im Nominativ Plural verwendet. Es gibt keine Deklination des Adjektivs, da es sich um eine feste Wendung handelt. **
-
Was ist deine liebste Tradition, um die Feiertage zu feiern und frohe Weihnachten zu wünschen?
Meine liebste Tradition ist es, mit meiner Familie zusammenzukommen und gemeinsam zu kochen, zu essen und zu lachen. Wir schmücken den Weihnachtsbaum zusammen und singen Weihnachtslieder. Am Heiligabend gehen wir in die Kirche und tauschen Geschenke aus, um uns frohe Weihnachten zu wünschen. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.